Logiciel de facturation certifié NF203 : la norme anti-fraude TVA expliquée
NF203, NF525, attestation éditeur, loi anti-fraude TVA… Quand on cherche un logiciel de facturation certifié NF203, on tombe vite sur un mélange de sigles et de promesses commerciales qui se contredisent. Certains éditeurs affichent le logo comme une obligation légale, d’autres n’en parlent jamais.
Ce guide remet les choses à plat. Vous saurez ce que la norme NF203 certifie vraiment, ce que la loi anti-fraude à la TVA vous impose réellement, et dans quels cas précis votre logiciel de facturation doit être sécurisé. Avec, en prime, les changements de 2025 et 2026 que beaucoup d’articles n’ont pas encore intégrés.
Objectif : qu’à la fin de votre lecture, vous sachiez exactement quel document demander à votre éditeur, et si vous êtes concerné ou non.
En bref
• La NF203 est une certification volontaire de qualité (marque NF Logiciel, gérée par Infocert pour AFNOR Certification). Elle n’est imposée par aucun texte fiscal.
• La loi anti-fraude TVA (article 286 du CGI) vise uniquement les logiciels ou fonctions de caisse qui enregistrent les paiements de clients particuliers.
• Un logiciel de facturation entre dans le champ de la loi s’il sert à suivre les règlements de vos clients particuliers. Seule cette fonction doit alors être sécurisée.
• Depuis le 21 février 2026, la conformité se prouve par un certificat (NF525 ou équivalent) ou, à nouveau, par une attestation individuelle de l’éditeur.
La norme NF203 : que certifie-t-elle vraiment ?
La NF203, de son nom complet « NF Logiciel », est une marque de certification de la famille NF. Elle est développée par Infocert, organisme spécialisé dans la certification de logiciels et secrétariat technique d’AFNOR Certification, qui prend la décision finale d’attribution.
Concrètement, un éditeur qui obtient la NF203 prouve, par un audit indépendant, que son logiciel respecte un cahier des charges précis. Ce référentiel s’appuie sur la norme internationale ISO/IEC 25051, qui encadre la qualité et la documentation des logiciels prêts à l’emploi.
Une norme découpée en domaines
La NF203 n’est pas un bloc unique. Elle repose sur un socle commun consacré à la qualité et à la documentation, auquel l’éditeur ajoute un ou plusieurs domaines fonctionnels selon la nature de son produit.
- Comptabilité informatisée (NF203 CI) : écritures, comptes de tiers, TVA, immobilisations, éditions comptables.
- Gestion commerciale (NF203 GC) : le domaine qui concerne directement la facturation, des devis aux factures et avoirs.
- Achats, stocks, immobilisations : pour les logiciels de gestion plus complets de type ERP.
- Coffre-fort numérique (NF203 CCFN) : conservation sécurisée des documents, sur la base de la norme NF Z42-020.
Autrement dit, quand un éditeur annonce un « logiciel de facturation certifié NF203 », la première question à poser est simple : certifié sur quel domaine ? Un certificat portant sur le seul coffre-fort numérique ne dit rien de la qualité de vos factures.
Comment se passe la certification
C’est toujours l’éditeur qui demande la certification, jamais l’utilisateur. Infocert indique que l’audit dure en général deux jours, après une phase de mise en conformité qui peut prendre d’un à plusieurs mois selon l’écart avec le référentiel.
Le certificat vise une version précise du logiciel et reste soumis aux contrôles de l’organisme. Sur les certificats NF203 publiés par les éditeurs, la validité affichée est généralement d’un an, renouvelable.
La loi anti-fraude TVA : ce qu’elle impose vraiment
La loi dite « anti-fraude TVA » vient de l’article 88 de la loi de finances pour 2016. Elle a créé le 3° bis du I de l’article 286 du code général des impôts, entré en vigueur le 1er janvier 2018. Son objectif : empêcher les logiciels permissifs qui effacent des ventes encaissées en espèces.
Le texte vise toute entreprise assujettie à la TVA qui vend à des clients particuliers et qui enregistre les paiements reçus au moyen d’un logiciel ou système de caisse. Ce logiciel doit alors respecter quatre conditions, souvent résumées par l’acronyme ISCA : inaltérabilité, sécurisation, conservation et archivage des données.
Ce que la loi n’impose pas
Premier point qui surprend : la loi ne vous oblige pas à vous équiper d’un logiciel de caisse. Le BOFiP le précise noir sur blanc. Une entreprise qui suit ses encaissements sur un facturier papier, ou qui utilise un simple tableur pour rédiger des factures sans mémoriser les données, n’est pas concernée.
Second point : la loi n’impose aucune norme en particulier. Le législateur n’a fixé ni cahier des charges ni solution technique. Les référentiels comme la NF525 ont été construits par des acteurs privés pour démontrer le respect des quatre conditions.
Qui est exclu du dispositif
D’après la doctrine fiscale à jour, plusieurs profils échappent totalement à l’obligation :
- Les entreprises qui réalisent 100 % de leur chiffre d’affaires avec des professionnels, puisque les opérations entre entreprises donnent obligatoirement lieu à facture.
- Les entreprises en franchise en base de TVA, dont beaucoup de micro-entrepreneurs.
- Les assujettis qui ne réalisent que des opérations exonérées de TVA, et ceux soumis au remboursement forfaitaire agricole.
- Par tolérance, les entreprises dont tous les paiements passent directement par un établissement de crédit, par exemple une boutique en ligne qui n’accepte que la carte bancaire et le virement via une banque. Dès qu’un seul paiement passe par un autre moyen, la tolérance tombe.
NF203 ou NF525 : la confusion à éviter
C’est l’erreur la plus répandue, y compris sur des sites spécialisés : présenter la NF203 comme la certification exigée par la loi anti-fraude. En réalité, la référence historique pour démontrer la conformité d’un logiciel de caisse est la NF525, « NF Logiciel Gestion de l’Encaissement », elle aussi gérée par Infocert. Le LNE propose également une certification reconnue.
Pourquoi cette confusion ? Parce qu’à l’origine, en 2016, le texte visait aussi les logiciels de comptabilité et de gestion. La loi de finances pour 2018 a recentré l’obligation sur les seuls logiciels et systèmes de caisse. Certaines pages, jamais mises à jour, affirment encore que la NF203 est obligatoire pour toute comptabilité informatisée depuis 2018. C’est faux.
| Document | Ce qu’il prouve | Obligatoire ? | Pour quel logiciel |
| Certification NF203 | Qualité et conformité fonctionnelle (comptabilité, gestion commerciale…) | Non, démarche volontaire | Comptabilité, facturation, ERP, coffre-fort |
| Certification NF525 ou LNE | Respect des conditions ISCA de la loi anti-fraude | Un des deux modes de preuve possibles | Logiciel ou fonction de caisse |
| Attestation individuelle de l’éditeur | Respect des conditions ISCA, sous la responsabilité de l’éditeur | Autre mode de preuve, rétabli en 2026 | Logiciel ou fonction de caisse |
| Immatriculation en plateforme agréée | Droit de transmettre les factures électroniques | Oui, pour la plateforme que vous utilisez | Plateformes de facturation électronique |
Retenez la logique : la NF203 rassure sur la qualité globale d’un logiciel, la NF525 ou l’attestation éditeur répondent à la loi anti-fraude, et l’immatriculation en plateforme agréée concerne la réforme de la facturation électronique. Trois sujets différents, trois justificatifs différents.
Quand votre logiciel de facturation entre dans le champ de la loi
Bonne nouvelle pour beaucoup d’entreprises : un logiciel de facturation n’est pas, par principe, un logiciel de caisse. Il le devient dès qu’il dispose d’une fonctionnalité de caisse et que vous l’utilisez pour suivre les règlements de clients particuliers.
Le BOFiP consacré aux logiciels de caisse sécurisés définit cette fonctionnalité comme le fait de mémoriser et d’enregistrer, en dehors de la comptabilité, les paiements reçus en contrepartie d’une vente. Peu importe le nom commercial du logiciel : caisse, gestion, comptabilité ou facturation.
Le test de l’écriture comptable
La frontière tient en une question : le paiement enregistré génère-t-il automatiquement une écriture comptable ? Si le logiciel passe l’écriture instantanément, obligatoirement et sans intervention humaine, le paiement n’est pas considéré comme enregistré hors comptabilité.
À l’inverse, un logiciel multi-fonctions qui enregistre le paiement puis prépare une écriture en mode « brouillard », modifiable avant validation, entre dans le champ de l’obligation. C’est le cas de nombreux outils de facturation qui proposent un suivi des encaissements.
Seule la fonction de caisse doit être sécurisée
Pour un logiciel qui combine comptabilité, gestion, caisse et facturation, l’administration n’exige pas que tout le logiciel soit certifié. Seule la fonctionnalité d’encaissement doit respecter les quatre conditions.
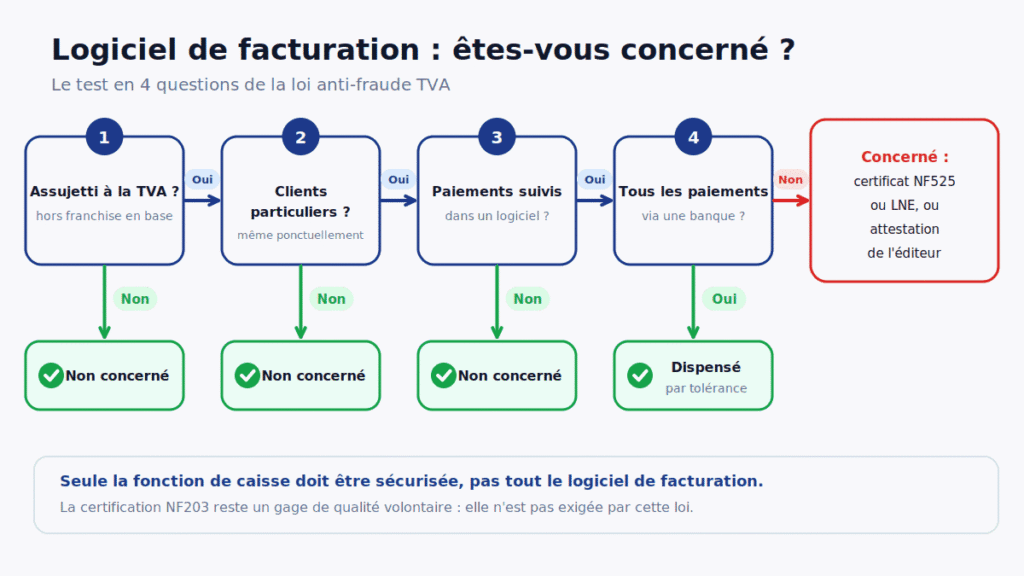
Le BOFiP accorde aussi des aménagements propres aux logiciels de facturation : le numéro de caisse n’est pas exigé, les clôtures journalières, mensuelles et annuelles ne sont pas imposées si le logiciel peut fournir le chiffre d’affaires d’une période sur demande, et les données peuvent rester dans le module où elles sont créées.
Êtes-vous concerné ? Le test en 4 questions
• Êtes-vous assujetti à la TVA (hors franchise en base) ? Si non, vous n’êtes pas concerné.
• Vendez-vous, même ponctuellement, à des clients particuliers ? Si non, vous n’êtes pas concerné.
• Enregistrez-vous leurs paiements dans un logiciel (facturation, gestion, caisse) ? Si non, vous n’êtes pas concerné.
• Tous ces paiements passent-ils directement par une banque (carte, virement) ? Si oui, la tolérance peut vous dispenser. Sinon, vous devez détenir un certificat ou une attestation.
Certificat ou attestation éditeur : le revirement de 2025 et 2026
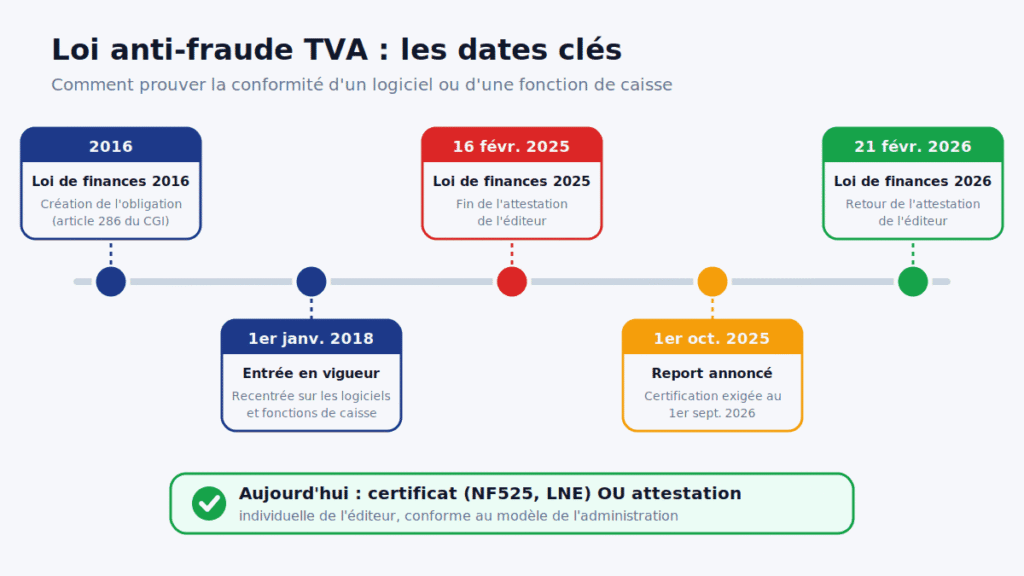
Pour prouver que votre fonction de caisse respecte la loi, deux documents existaient depuis 2018 : un certificat délivré par un organisme accrédité, ou une attestation individuelle rédigée par l’éditeur. Les deux dernières lois de finances ont fait l’aller-retour sur ce second document.
2025 : la fin annoncée de l’auto-attestation
L’article 43 de la loi de finances pour 2025 a supprimé l’attestation éditeur à compter du 16 février 2025. Face à l’afflux de demandes de certification, l’administration a accordé des délais, puis repoussé au 1er septembre 2026 la date à partir de laquelle tous les logiciels de caisse devaient être certifiés.
2026 : le retour de l’attestation
Avant même cette échéance, l’article 125 de la loi de finances pour 2026 a rétabli l’attestation individuelle de l’éditeur. Selon l’actualité BOFiP du 25 mars 2026, la mesure s’applique depuis le 21 février 2026. Vous pouvez donc à nouveau justifier votre conformité par l’un ou l’autre document.
Attention, une attestation n’est pas un simple paragraphe dans les conditions générales de vente. Elle doit être individuelle, établie à votre nom, conforme au modèle fixé par l’administration, et préciser le nom du logiciel, sa version et sa date d’acquisition. Une mention noyée dans les CGV, même acceptée, ne vaut pas attestation.
Quelle version de votre logiciel est couverte ?
Un certificat reste valable tant que le logiciel ne connaît pas de nouvelle version majeure, c’est-à-dire une version qui modifie les paramètres liés aux quatre conditions. L’attestation peut couvrir les versions mineures ultérieures, à condition d’identifier clairement la racine de la version majeure.
En pratique, si votre éditeur publie une refonte importante de son module d’encaissement, redemandez-lui le document à jour. C’est à vous, utilisateur, de détenir le justificatif correspondant à la version que vous utilisez.
Les 4 conditions ISCA, sans jargon
Que votre logiciel soit certifié ou attesté, il doit garantir les mêmes quatre choses. Voici ce qu’elles signifient au quotidien, dans l’écran de votre outil de facturation.
- Inaltérabilité : une facture ou un paiement enregistré ne peut plus être modifié sans laisser de trace. Une correction se fait par une opération en plus ou en moins, jamais en écrasant la donnée d’origine.
- Sécurisation : les données d’origine, les modifications et les justificatifs émis sont protégés par un procédé fiable, comme le chaînage des enregistrements ou une signature électronique.
- Conservation : les données sont gardées ligne par ligne, pas seulement sous forme de totaux, pendant six ans, durée prévue par l’article L. 102 B du livre des procédures fiscales.
- Archivage : le logiciel permet de figer les données au moins une fois par an, dans un format ouvert, avec une notice explicative en français lisible par l’administration.
Pour chaque transaction, le BOFiP liste les données à conserver : numéro du justificatif, date à la minute près, montant TTC, détail des articles avec leur taux de TVA, mode de règlement et traces de toutes les corrections. Un bon logiciel de facturation sécurisé les enregistre sans que vous ayez à y penser.
Sanctions : ce que vous risquez vraiment
Le défaut de justification de la conformité de votre logiciel ou système de caisse est sanctionné par l’amende de l’article 1770 duodecies du CGI, fixée à 7 500 € pour chaque logiciel ou système concerné. Lors d’un contrôle, l’administration vérifie simplement que vous détenez le certificat ou l’attestation.
Le risque le plus lourd concerne les faux documents. Produire ou présenter un faux certificat ou une fausse attestation constitue un délit puni de trois ans d’emprisonnement et de 45 000 € d’amende par l’article 441-1 du code pénal. Le BOFiP précise que ces peines visent aussi l’utilisateur qui connaît le caractère frauduleux du document.
Bon à savoir : l’administration peut vérifier directement auprès de l’organisme certificateur ou de l’éditeur que le document présenté a bien été émis par eux. Un certificat « trouvé en ligne » ne protège donc de rien.
NF203 et facturation électronique 2026-2027 : quel lien ?
Depuis le 1er septembre 2026, toutes les entreprises assujetties à la TVA doivent pouvoir recevoir des factures électroniques. L’émission est obligatoire depuis cette date pour les grandes entreprises et les ETI, et le sera au 1er septembre 2027 pour les PME, TPE et micro-entreprises.
Ces factures transitent par des plateformes agréées par l’administration, dont la liste officielle est publiée sur impots.gouv.fr. Point essentiel : une certification NF203 ne fait pas d’un logiciel une plateforme agréée. Ce sont deux statuts distincts, et c’est l’immatriculation de la plateforme que vous devez vérifier pour la réforme.
La NF203 garde pourtant un intérêt dans ce contexte. Infocert propose une double certification NF203 Gestion commerciale et NF525, présentée comme une façon de couvrir à la fois les exigences de la facture électronique et celles de la transmission des données à l’administration. C’est un gage de sérieux, pas une obligation.
Pour tout comprendre du calendrier de la réforme et des nouvelles mentions obligatoires, consultez notre guide Logiciel de facturation, toutes les fonctionnalités à connaître, guide complet 2026 .
Erreurs fréquentes autour de la certification NF203
✕ Croire que la NF203 est imposée par la loi anti-fraude TVA, alors qu’il s’agit d’une certification volontaire de qualité.
✕ Se contenter d’un logo affiché sur un site, sans demander le numéro de certificat ni vérifier le domaine couvert.
✕ Penser qu’une mention dans les conditions générales de vente vaut attestation éditeur.
✕ Confondre certification NF203 et immatriculation en plateforme agréée pour la facture électronique.
✕ Oublier de redemander le certificat ou l’attestation après une mise à jour majeure du module d’encaissement.
✕ Croire qu’une activité 100 % B2B est concernée par la loi anti-fraude, et payer pour une fonction de caisse inutile.
Cas concrets : trois entreprises, trois réponses
Rien de tel que des situations réelles pour y voir clair. Voici trois profils fréquents, avec la réponse que donne la doctrine fiscale à jour.
| Profil | Situation | Concerné par la loi ? | Ce qu’il doit détenir |
| Consultante en SASU | Facture uniquement des entreprises, logiciel de facturation en ligne | Non, activité 100 % B2B | Rien au titre de la loi anti-fraude |
| Photographe assujetti à la TVA | Factures à des entreprises et à des particuliers, encaissements suivis dans le logiciel, paiements par carte, chèque ou espèces | Oui, la fonction d’encaissement doit être sécurisée | Un certificat ou une attestation éditeur nominative couvrant la brique encaissement |
| Boutique en ligne | Vente à des particuliers, paiements uniquement par carte et virement via un établissement de crédit | Dispensée par tolérance | Rien, tant qu’aucun autre moyen de paiement n’est accepté |
Le cas du photographe est le plus piégeux. Son logiciel est vendu comme « logiciel de facturation », mais dès qu’il y suit les règlements de clients particuliers, ce logiciel devient, au sens fiscal, un logiciel de caisse. Le jour où il accepte des espèces lors d’un salon, la question ne se pose même plus.
Même logique pour la boutique en ligne : il suffit d’ajouter un paiement en chèques cadeaux ou en espèces au retrait en magasin pour perdre la tolérance, quelle que soit la part de ces paiements dans le chiffre d’affaires.
Comment vérifier qu’un logiciel de facturation certifié NF203 l’est vraiment
Un logo NF sur une page d’accueil ne prouve rien à lui seul. La vérification prend quelques minutes et vous évite de mauvaises surprises en cas de contrôle.
- Demandez à l’éditeur le numéro de certificat et la copie du document, ou l’attestation individuelle à votre nom.
- Vérifiez ce numéro sur la liste des certificats publiée par Infocert, ou sur le site de la marque NF d’AFNOR Certification.
- Contrôlez le référentiel exact : NF525 pour la loi anti-fraude, NF203 suivie du domaine (gestion commerciale, comptabilité, coffre-fort) pour la qualité.
- Comparez la version certifiée avec celle que vous utilisez, et notez la date de validité du certificat.
- Conservez le tout avec vos documents comptables : c’est ce que l’administration vous demandera.
Comment choisir selon votre profil
Si vous travaillez exclusivement avec des professionnels, la loi anti-fraude ne vous concerne pas. Votre priorité est ailleurs : un outil conforme à la facturation électronique et relié à une plateforme agréée. Une certification NF203 reste un bonus de qualité appréciable, sans plus.
Si vous vendez aussi à des particuliers et suivez vos encaissements dans votre logiciel, exigez avant tout un certificat NF525 ou équivalent, ou une attestation éditeur nominative. C’est le seul document que l’administration vous réclamera au titre de la loi anti-fraude.
Pour les métiers à facturation complexe, comme le bâtiment avec ses situations de travaux et ses retenues de garantie, la conformité ne suffit pas. Notre article Logiciel de facturation BTP, les fonctionnalités chantier à connaître détaille les fonctions à vérifier en plus.
Enfin, si vous visez des appels d’offres ou des grands comptes, un logiciel doublement certifié NF203 et NF525 peut faire la différence dans un dossier. Les acheteurs y voient la preuve d’un audit indépendant, ce qu’une simple attestation éditeur ne peut pas offrir.
Notre verdict
Un logiciel de facturation certifié NF203 est un bon signal de qualité, mais ce n’est ni une obligation légale, ni la preuve de conformité attendue par la loi anti-fraude TVA. Pour cette loi, seuls comptent le certificat de la fonction de caisse ou l’attestation individuelle de l’éditeur, de nouveau admise depuis février 2026.
Notre conseil : commencez par le test en quatre questions. Si vous êtes concerné, réclamez le bon document à votre éditeur et vérifiez-le sur la liste officielle. Si vous ne l’êtes pas, concentrez votre énergie sur la facturation électronique, qui vous concerne de toute façon depuis septembre 2026.
Retrouvez tous nos comparatifs et avis d’outils de gestion dans la catégorie Facturation du blog.
FAQ : les questions les plus posées
La certification NF203 est-elle obligatoire pour un logiciel de facturation ?
Non. La NF203 est une certification volontaire de qualité, demandée par l’éditeur. Aucun texte fiscal ne l’impose aux entreprises utilisatrices. La loi anti-fraude TVA exige seulement que la fonction de caisse, quand elle existe et sert aux paiements de particuliers, soit justifiée par un certificat ou une attestation éditeur.
Quelle est la différence entre NF203 et NF525 ?
La NF203 certifie la qualité et la conformité fonctionnelle d’un logiciel, par domaine : comptabilité, gestion commerciale, coffre-fort numérique. La NF525 certifie spécifiquement les logiciels de gestion de l’encaissement et leur respect des quatre conditions de la loi anti-fraude : inaltérabilité, sécurisation, conservation et archivage.
Un micro-entrepreneur doit-il utiliser un logiciel certifié ?
Pas s’il bénéficie de la franchise en base de TVA : il est exclu du dispositif anti-fraude. S’il est assujetti à la TVA, vend à des particuliers et enregistre leurs paiements dans un logiciel, il doit en revanche détenir un certificat ou une attestation pour la fonction d’encaissement.
L’attestation de l’éditeur est-elle à nouveau valable ?
Oui. Supprimée par la loi de finances pour 2025, elle a été rétablie par l’article 125 de la loi de finances pour 2026, avec effet au 21 février 2026. Elle doit être individuelle, établie à votre nom et conforme au modèle de l’administration.
Quelle amende en cas de logiciel non conforme ?
L’article 1770 duodecies du CGI prévoit une amende de 7 500 € par logiciel ou système concerné en cas de défaut de justification. La production d’un faux certificat ou d’une fausse attestation est, elle, un délit pénal puni de trois ans d’emprisonnement et de 45 000 € d’amende.
Un logiciel certifié NF203 est-il une plateforme agréée pour la facture électronique ?
Non. L’immatriculation comme plateforme agréée est délivrée par l’administration fiscale et figure sur une liste officielle publiée sur impots.gouv.fr. La certification NF203 est attribuée par AFNOR Certification sur audit d’Infocert. Un même éditeur peut cumuler les deux, mais l’un ne remplace jamais l’autre.
2 commentaires sur « Logiciel de facturation certifié NF203 : la norme anti-fraude TVA expliquée »